近日,在新加坡举行的中国央企—淡马锡董事论坛(SASAC-TEMASEK DIRECTORS FORUM)上,中粮集团外部董事、中国电信集团公司原总经理邵广禄围绕《从技术竞赛到经济增长——中国AI的新增长与中新合作新机遇》作交流发言,从全球人工智能技术演进、中国AI发展的差异化特征、中美AI产业链比较,到人工智能对经济增长和企业价值的影响,以及中新AI产业和投资合作机遇,进行了系统分享。
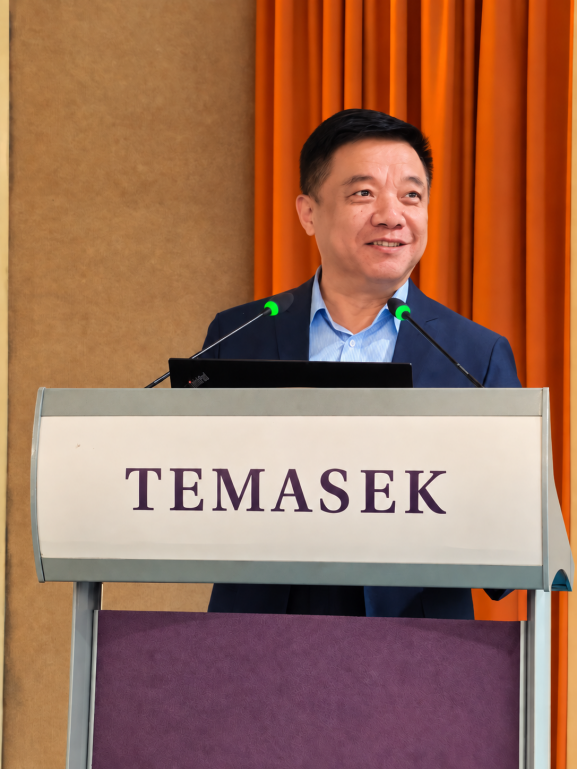
邵广禄出席中国央企—淡马锡董事论坛并作发言。
来自中新两国大型企业、投资机构的企业家参加论坛。发言所提出的“AI是经济发展的倍增器和分化器”“AI竞争正在从模型竞赛转向产业价值竞赛”“中国与新加坡可以共同推动AI从技术突破走向规模化经济增长”等观点,引起与会企业家广泛关注和讨论。
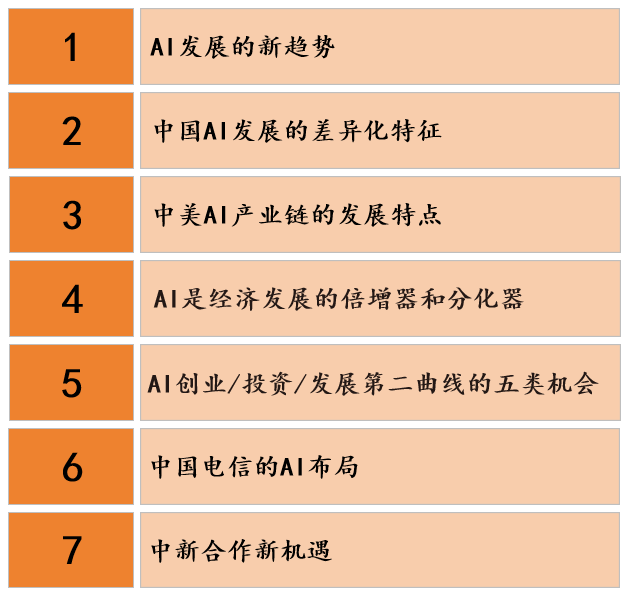
邵广禄首先从全球通信业的发展变化谈起。
过去十余年,随着传统通信市场逐步趋于饱和,全球主流电信运营商整体收入增长趋缓。Dell’Oro数据显示,占全球运营商收入约80%的主流运营商,2014年至2023年总收入之和的复合增长率接近零。
与之相比,中国运营商近年来保持了相对较好的增长态势,收入持续增长,研发投入和资本投入持续增加,公司市值和股价也实现了较高增长。
邵广禄认为,中国运营商的高质量发展,从技术和经济维度看,主要得益于持续推进数字化转型,坚定发展“第二增长曲线”。比如,互联网时代,虽然话音短信业务被社交App颠覆,但运营商发挥IP技术接入能力更广泛的特性,大力扩展接入设备,从电话扩展到计算机、电视,摄像头、汽车等各种智能终端,运营商从电话公司升级为泛在接入的网络公司。云计算时代,运营商大力研发云计算技术,拓展云计算业务,从网络通信,扩展到「网络+云计算」。现在,进入AI时代,运营商又从「网络+云」,进一步向「网络+ 云+AI」演进。
这也成为他观察人工智能的重要出发点:
推进AI发展,重要的,不只是AI技术进步有多快,而是企业能否把新技术转化为新的经济增长。
对于当前人工智能的发展趋势,邵广禄概括了五个重要变化。
第一,AI正在从“大模型”向“智能体”演进。
AI已经不再只是回答问题,而是开始完成任务、调用工具、操作软件并与其他智能体协同执行。人工智能正在从“知识助手”向“数字员工”和“生产力工具”演进。以前大模型出错,只是“说错了”,现在智能体出错,则是“做错了”,风险也更大了。
第二,AI正从辅助办公进入企业核心生产流程。
研发、生产、网络运维、客户服务、营销、供应链乃至企业管理,都可能被智能体重新组织。人工智能的价值,也将从“增加一个AI聊天入口”,进一步重构生产流程、组织机构和人才队伍。
第三,AI竞争焦点正在发生变化。
过去的重要指标是参数量、训练规模和模型能力;未来越来越重要的问题将是:完成一个合格任务需要多少成本,是否能够稳定、可靠、安全地完成任务。
第四,AI投资正在从单点技术投资扩展到完整产业链投资。
AI系统,本质上已经成为相互关联的产业基础设施,算力、能源、网络、数据、模型、安全和应用,需要协同投资、协同发展。
第五,也是今年最重要的变化之一:
AI正在从“模型竞赛”走向“产业价值竞赛”和“经济增长竞赛”。
过去三年,全球关注“谁能训练出更强的模型”;未来三至五年,更值得关注的是:
谁能够以更低成本、更可信任的方式,把AI嵌入更多产业,并最终形成收入、利润、生产率等高质量经济增长。
AI发展的这些新趋势,已经明显表现出,AI已经具备成为经济增长新动能的基本条件。
谈到中国AI发展的特点,邵广禄认为,中国正在逐渐形成几个具有自身特色的发展方向。
首先,是大规模、体系化的AI基础设施建设。
从国产AI芯片和软硬件生态,到智算中心、智算集群、智算云,再到高速网络、光通信、存储和能源系统,中国正在建设完整的AI基础设施体系。
与此同时,在先进芯片、基础软件生态、超大规模集群效率、算力利用率以及部分高端存储和网络技术等领域,中国仍然存在需要加快突破的短板。
第二个特征,是中国AI产业较强的工程化能力。
一方面,中国企业持续追赶世界最前沿模型能力;另一方面,则通过开源模型、推理优化、模型压缩、MoE架构优化以及私有化部署,不断降低AI使用成本。
邵广禄将其概括为:
中国正在努力把相对稀缺和昂贵的AI能力,转化为能够大规模部署的产业化能力。
第三个重要特征,是丰富的产业应用场景。
中国拥有相对完整的制造业体系、大规模通信网络、能源、电力、金融、交通、物流等产业基础,这为人工智能进入产业核心流程提供了极为丰富的应用场景。
第四个特征,则是规模。
超大规模的单一市场、完整产业体系、丰富应用场景、大量工程技术人才以及激烈市场竞争叠加,使中国有可能成为全球AI规模化应用的重要“试验场”和产业化平台。
在邵广禄看来,消费级AI拥有巨大用户规模,商业模式仍在持续演进;企业级AI已经开始在客服、营销、研发、软件开发和供应链等领域产生效率和收益;而制造、能源、通信、交通、金融、医疗等产业级AI,很可能成为中国AI最具差异化优势的领域之一。
在备受关注的中美AI比较问题上,邵广禄从基础研究、芯片、算力、云、模型、应用和投融资体系等七个层次进行了分析。
他认为,从当前产业实践来看,美国仍然在基础理论创新、前沿技术突破、顶尖闭源模型、先进芯片、云计算平台、风险资本和全球市场扩展能力等方面具有明显优势。
Transformer、Scaling Laws、RLHF、MoE、Diffusion Models以及Test-time Compute等过去几年改变AI发展路径的重要创新,大量诞生于美国企业和研究机构。
与此同时,中国在模型开源、工程优化、成本降低、产业应用和规模化扩散方面不断加快追赶。
邵广禄把双方的不同特点概括为:
美国更强于“0到1”的前沿创新和资本、全球市场放大,中国正在强化“1到10”的工程化、成本下降和产业扩散能力。
随着DeepSeek、Kimi、智谱等中国模型的快速发展,中美前沿模型能力差距正在缩小。
但在资本市场领域,双方差距仍然十分显著。
邵广禄引用Stanford HAI数据指出,2025年美国AI领域私募投资达到2859亿美元,中国为124亿美元;2025年新获得私募融资的AI公司,美国达到1953家,中国为161家。CB Insights数据显示,截至2026年第一季度,美国AI独角兽数量达到278家,而亚洲为48家。
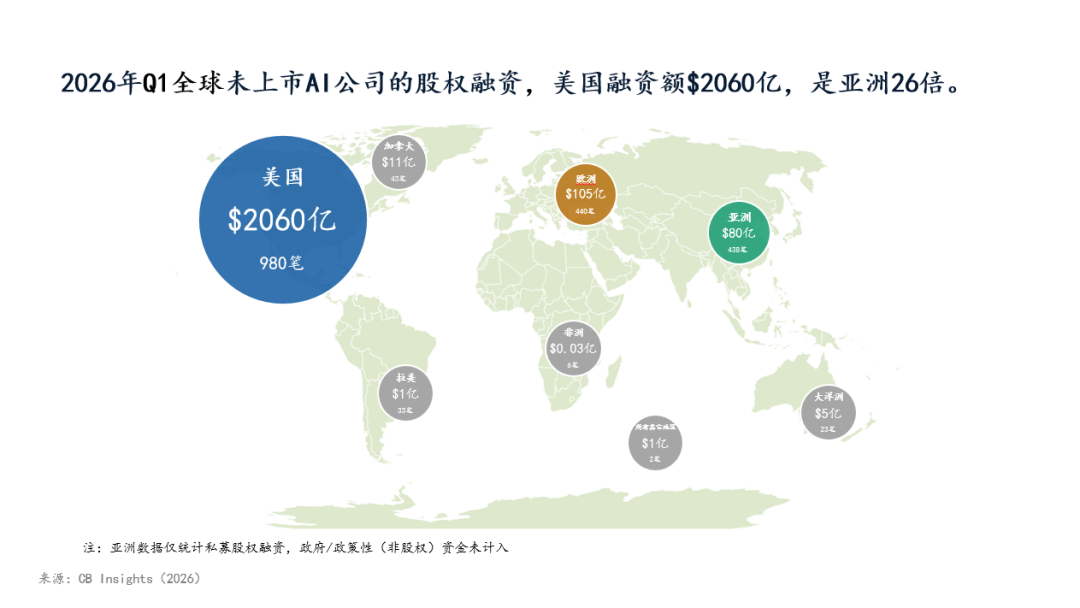
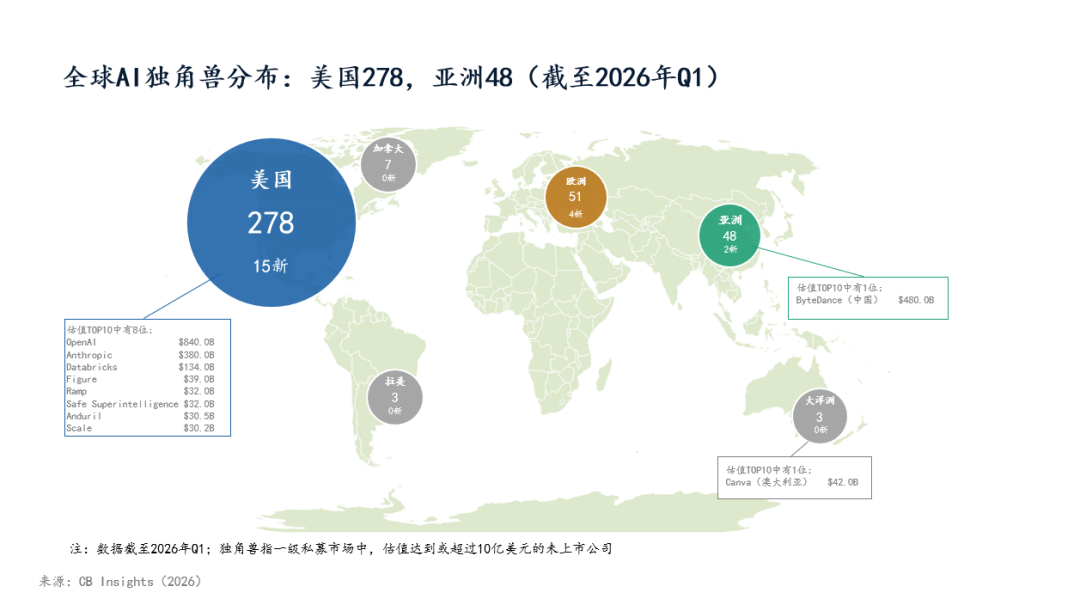
这些数字表明,“技术创新+资本”正在形成相互促进的飞轮,推动美国AI快速迭代。
邵广禄同时表示,如果把视角拉得更长、更高,中美AI发展并不是零和竞争。
更强的技术竞争正在催生更强的模型、新产业、新增长和新的社会福利。
因此,“竞赛+合作”或许能够推动AI更大规模造福人类。
这是此次发言中备受关注的观点之一。
邵广禄提出:
AI首先是经济发展的倍增器。
AI可以提高研发效率、生产效率、资产利用率和组织效率,可以降低交易成本、服务成本和创新成本,从而放大一个国家、一家企业乃至一个人的能力。
但是,不同主体获得的“倍增系数”并不相同。
因此,AI同时又是一个“分化器”。
较早、更快、更深入投资和应用AI的国家、企业和个人,可能更早获得生产率提升和增长红利;反之,如果应用过晚、过慢、过浅,原有竞争优势就可能被削弱。
邵广禄用一句话概括这一判断:
“AI时代,不进则退,慢进也是退。”
他进一步表示:
“早晚都要用AI,晚用不如早用,早用早受益。”
这种“倍增效应”和“分化效应”,已经开始沿着AI产业链逐层显现。
从芯片、智算中心、云计算,到基础模型、智能体和行业应用,资本、利润、人才和市场价值正在向真正进入AI产业链、并掌握关键能力的企业加速集中。
在论坛上,邵广禄进一步把分析从技术竞争推进到了产业利润分配。
以AI算力产业链为例,为AI提供算力的智算集群,集成了GPU、HBM高带宽存储、先进制程、光刻设备、高速光模块、PCB、液冷、电源以及大量高性能电子元器件。
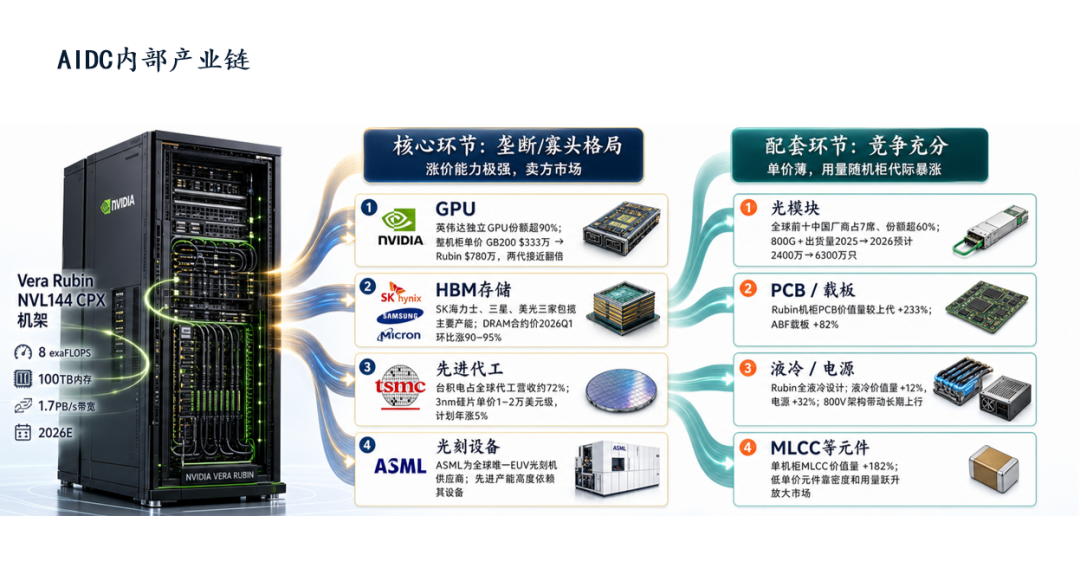
AI产业链的快速增长,并不会平均分配到每一个环节。真正获得更高利润的,往往是拥有技术壁垒和稀缺能力的核心环节。
他特别提出一个值得企业管理者和投资者关注的判断:
“决定市场份额和利润归属的,往往是产业链环节的垄断程度和不可替代性。在重大技术革命和产业变革的期间,企业家要有战略远见,提前布局,以坚定的领导力聚集人才和资源,调整资源投入结构,推动组织和激励变革,不要受产业成熟期的项目决策框架束缚。”
因此,即使进入战略性新兴产业,也不能只追求规模,还必须不断向高端、高附加值和关键能力升级。
从更大范围来看,AI不仅在创造一个新的产业,同时也正在重新分配产业链中的收入、利润和资本价值。
对于企业家和投资者关注的AI机会,邵广禄将其归纳为五条价值主线。
第一类,是AI基础设施,包括芯片、先进存储、高速网络、光通信、智算中心、智算云、液冷、能源、算力调度和AI安全工具等。
第二类,是AI模型企业。这类企业处在AI价值链的技术中枢,未来需要从单纯的大模型能力,进一步成长为拥有客户、开发者、产品、智能体和生态的平台型企业。
第三类,是降低AI成本的企业,包括开源模型、推理优化、端侧AI、开发工具和模型服务平台等。其中,持续跟踪借鉴前沿模型,集成各种优化方法,具备大规模交付和运营能力的企业,可能后来居上,取得规模效益递增效应。
第四类,是垂直AI和智能体,即把AI真正嵌入制造、能源、通信、金融、物流、医疗以及研发、供应链、销售和服务等核心工作流。
第五类,是传统龙头企业应用AI后的价值重估。
AI红利未必最终都由所谓“AI公司”获得。
拥有客户、渠道、行业数据、产业场景和组织能力的传统龙头企业,如果能够利用AI重构研发、生产、营销和管理,同样可能形成新的收入增长、利润增长和现金流改善。
换句话说,未来判断一家企业是否真正获得AI红利,一个非常重要的标准将是:
AI最终有没有转化为生产率、收入、利润和现金流。
作为全球大型综合信息服务运营商,中国电信也正在加快布局人工智能。
邵广禄介绍,中国电信的AI战略主要围绕三个方向展开:
AI for电信、电信for AI,以及“网络+云+AI”赋能千行百业。
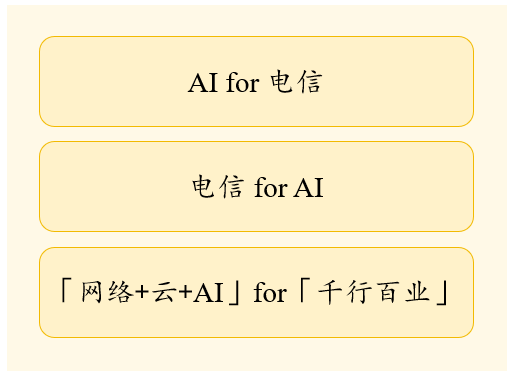
在“AI for电信”方面,中国电信正在推动员工和生产流程广泛使用智能体。员工使用TeleAgent的场景已经从文档撰写、知识检索和数据分析,扩展到技术运维、软件开发、文件处理、跨系统操作等更复杂的生产环节。
在“电信for AI”方面,中国电信正在建设覆盖算力、平台、数据、模型和应用的智能云体系。
根据发言披露的数据,中国电信自有及接入智算规模已经超过118EFLOPS,建成4个可一体化调度的异构万卡算力集群;“息壤”算力互联调度平台支持20余款异构芯片,实现算力、网络和模型协同调度;数据层汇聚超过20万亿Token高质量基模训练数据和500个行业高质量数据集;模型层建设星辰大模型、TeleAgent和模型服务体系;应用层已经形成420多个行业智能体和100多个行业Skills。
这些实践也进一步印证了邵广禄的一个判断:
AI对企业的价值,并不是增加一个聊天入口,而是重新组织生产流程、服务流程和决策流程。
在发言的最后,邵广禄把视角转向中新合作。
他认为,中国和新加坡在AI产业中的优势具有较强互补性。
中国拥有较为完整的芯片—算力—云—模型—应用产业链,具备较强的工程化能力、丰富复杂的产业场景、规模化验证市场,以及模型、智能体和行业解决方案的产品化与交付能力。
新加坡则拥有长期资本和全球资源优势,是连接东南亚、中东以及全球市场的重要总部、融资和运营枢纽,同时在多语言、多文化适配、AI治理以及国际规则衔接方面具有独特优势。
如果把这些能力结合起来,中新双方完全有可能形成一个新的AI合作模式:
中国提供产业能力、工程能力和场景,新加坡提供资本、全球化能力、国际市场和治理能力,共同把AI技术转化为“可信、可投资、可规模化”的经济增长。
围绕下一阶段中新AI合作,邵广禄在论坛上提出三项建议。
一是建立中新AI产业与投资合作机制,可以围绕国资央企与淡马锡等新加坡机构,加强研究合作、基金合作和项目合作,并形成持续更新的合作机会清单、风险洞察和重点项目池。
二是推动AI产业合作示范项目,在医疗、教育、通信、制造、能源、物流等重点场景中选择一批具有代表性的项目,共同探索AI产业化和规模化应用。
三是建设可信AI出海平台,为中国AI企业进入东南亚以及更广泛国际市场提供治理评测、资本连接、本地化能力和区域市场入口。
这三项倡议所指向的,不只是单个项目合作,而是一种更长期的产业协同模式:
让中国的AI产业化能力与新加坡的资本、治理和全球化能力形成结合,共同推动AI从技术创新走向经济价值创造。
发言最后,邵广禄用两句话总结了对全球AI竞争与合作的判断:
“中美AI竞赛,推动AI技术前沿高度;中新AI合作,推动AI赋能经济增长。”
人工智能发展的上半场,更多围绕模型、算力和技术能力展开。
而随着AI进入智能体和产业应用阶段,下一阶段竞争正在越来越多地转向成本、可靠性、规模化应用和经济价值创造。
对于企业而言,这也意味着一个新的增长时代正在到来。
谁能够真正把AI从技术能力转化为客户价值、生产率、收入和利润,谁就更有可能赢得下一轮增长。
而对于中新两国企业来说,技术、产业、资本、治理与全球市场的结合,也正在打开一片新的合作空间。
推荐阅读

经典栏目
精彩专题
关注我们
大视频行业颇具影响力的行业社群平台,重要新闻、热点观察、深度评论分析,推动电视行业与各行各业的连接。
集合电视台、网络视听、潮科技等各种好玩信息。
专注于报道广电行业新鲜5G资讯,致力于成为广电行业有权威、有深度的5G自媒体平台。
UHD、4K、8K的最新资讯和最深入的分析,都在这里。
视频产业的专业圈子,人脉、活动、社区,就等你来。
我们只沉淀有深度的信息和数据。
致力于卫星电视信息、卫星通信技术、天地一体网络应用案例、以及广电、通信等产业的市场动态、政策法规和技术资讯的传播。




 关于我们
 诚聘英才
 商务合作
 中广圈子
 意见反馈
 关注我们