工信部数据显示,截至2026年9月,全国互联网电视(IPTV、OTT)用户数达4.07亿户,比上年末减少102.9万户,在固网宽带接入用户中的渗透率降至57.4%左右。与此同时,全国固网宽带接入用户达7.09亿户,比上年末净增1825万户,千兆升级全面提速。一滞一涨之间,IPTV与宽带新增增长正式解绑。
流媒体网梳理了2021年以来的全国分省发展情况,本文将从用户规模、净增走势、宽带渗透、千兆宽带协同发展等维度,结合当下通信与视听行业的演进趋势,拆析IPTV的当下与未来。
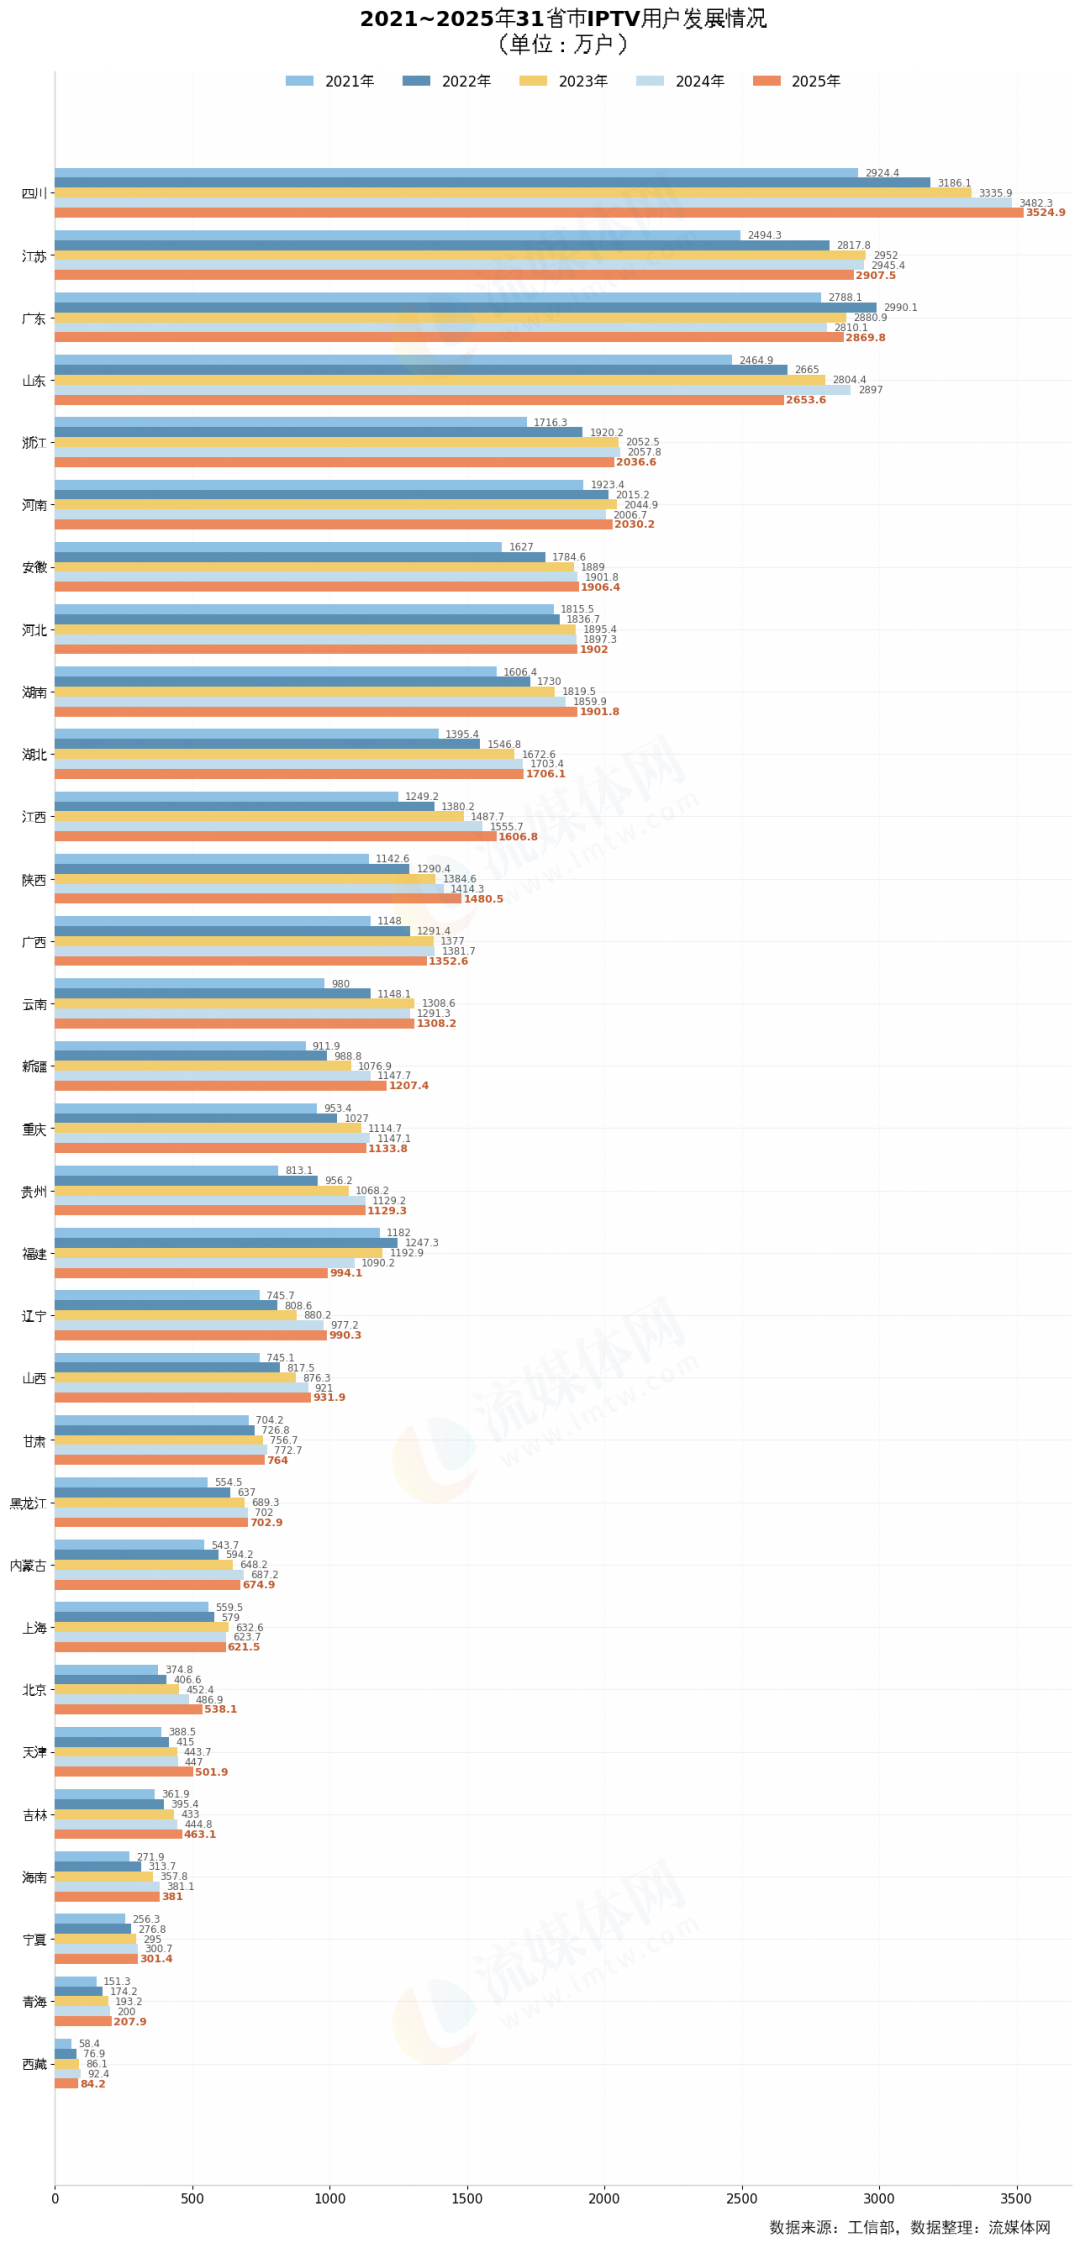
图1
从图1可以看到,2025年全国共有17个省级IPTV用户规模破千万,比2024年减少了一个,福建降至994.1万户,退出千万阵营。
四川依然是全国唯一突破3500万用户的省份,江苏、广东均逼近2900万户,而山东从2024年的2897万户回落至2653.6万户。
值得思考的是用户规模的含金量变化。在IPTV发展的上半场,用户规模几乎等同于收入规模,各省都在抢装机量;而当行业进入存量时代,运营深度将取代用户数量成为平台竞争力的核心变量。用户规模TOP10的省份合计约2.34亿户,占全国超五成,它们的转型路径在很大程度上将影响行业的下一步。
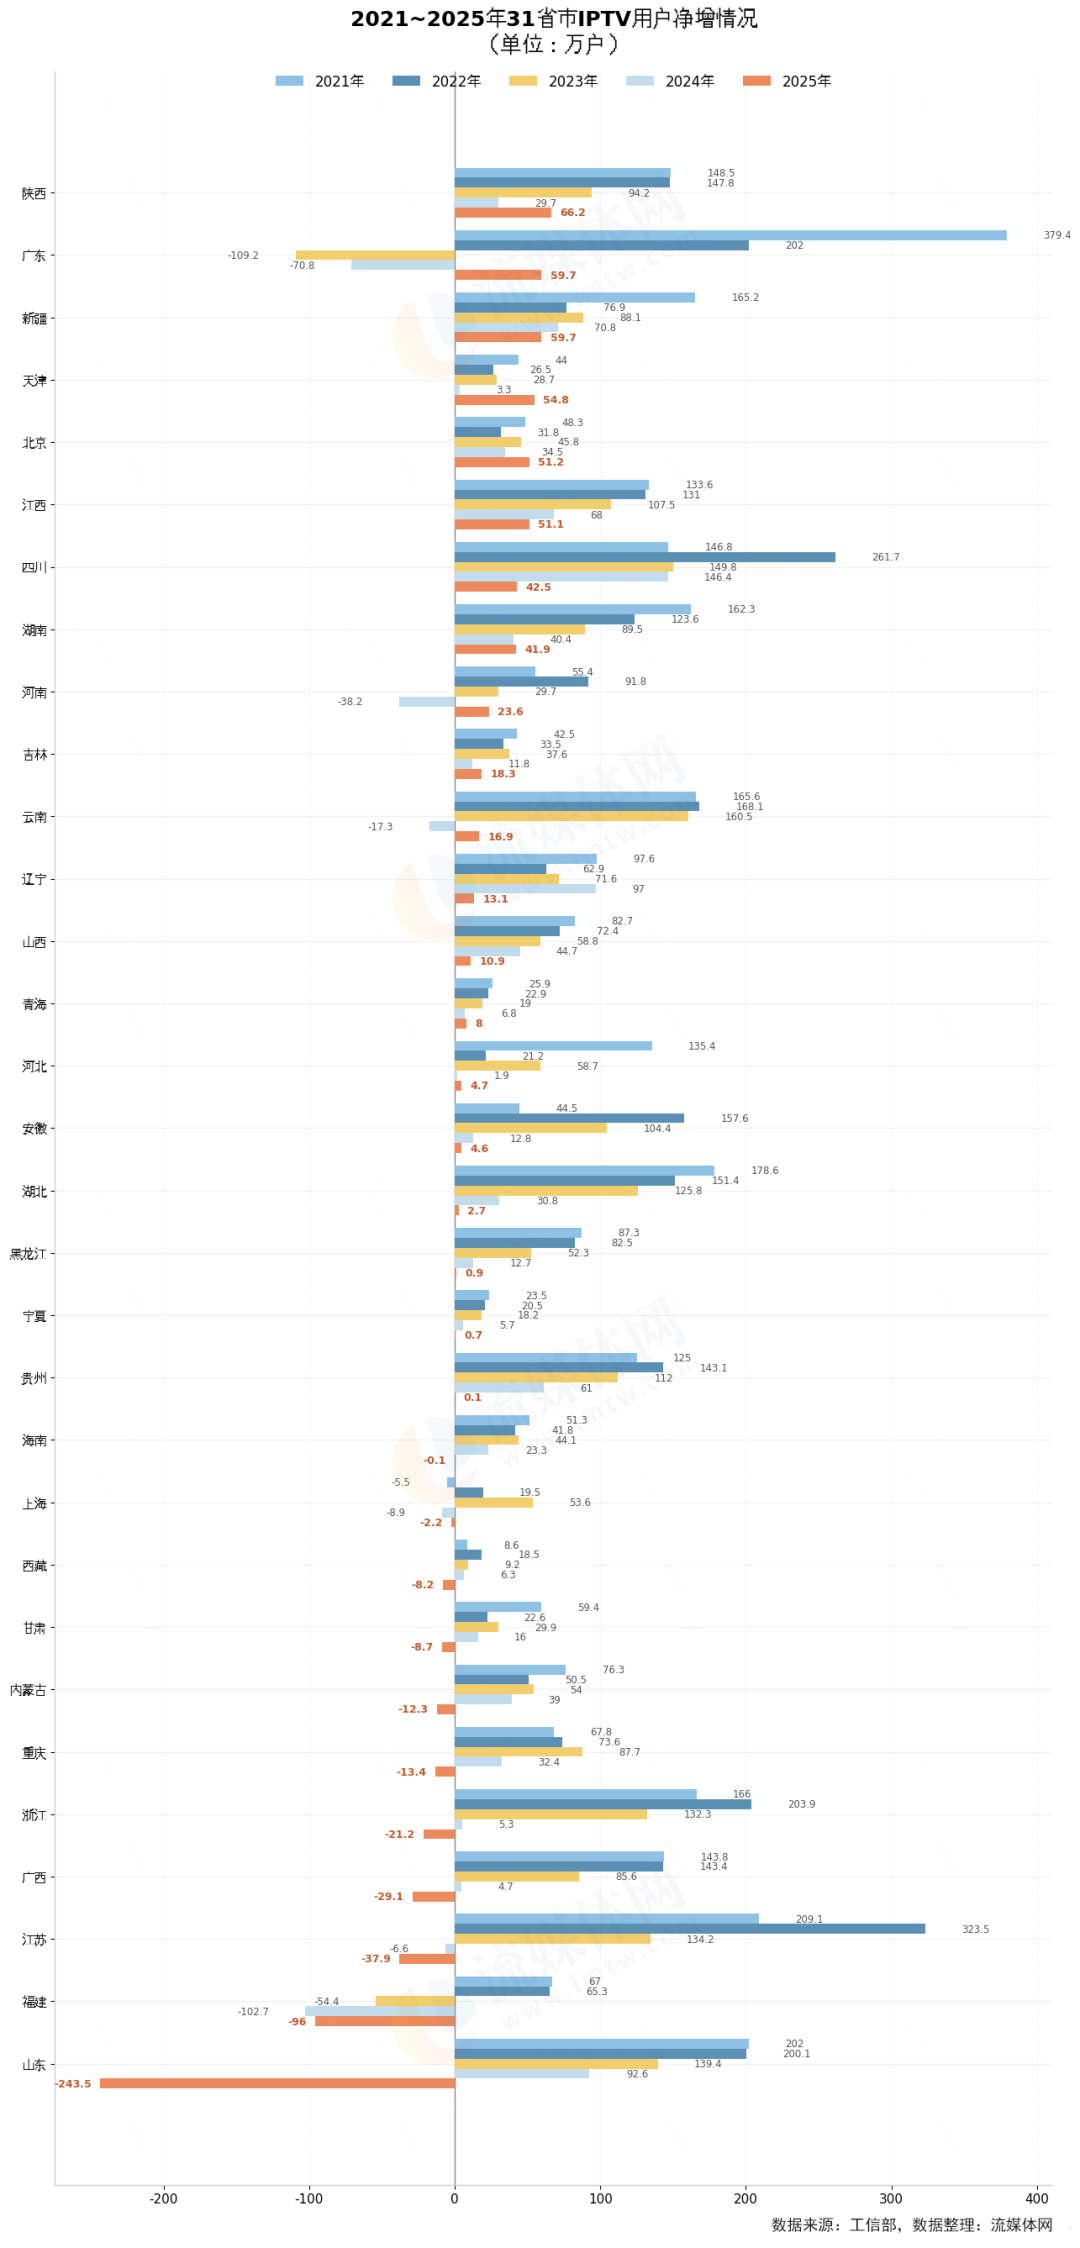
图2
2025年全国IPTV净增仅59.1万户,不足2024年(653.4万户)的十分之一,更远低于2021年(3337.9万户)、2022年(3191.9万户)的增量时代,五年间增量缩水约98%。
从图2可以看到,一方面增长比较集中,中西部地区仍有小幅增长,而东部地区整体净减230.5万户。另一方面下滑明显扩大,2025年共有11省负增长,比2024年的6省几乎翻倍——山东(-243.5万户)、福建(-96.0万户)、江苏(-37.9万户)、广西(-29.1万户)、浙江(-21.2万户)、重庆(-13.4万户)、内蒙古(-12.3万户)、甘肃(-8.7万户)、西藏(-8.2万户)、上海(-2.2万户)、海南(-0.1万户)。其中山东一省的减量是全国总净增量的4倍以上。整体来看,下滑高度集中在东部沿海省份,或与运营商经营重心调整、大屏收视分流、低效用户清理等因素叠加有关,值得持续跟踪。
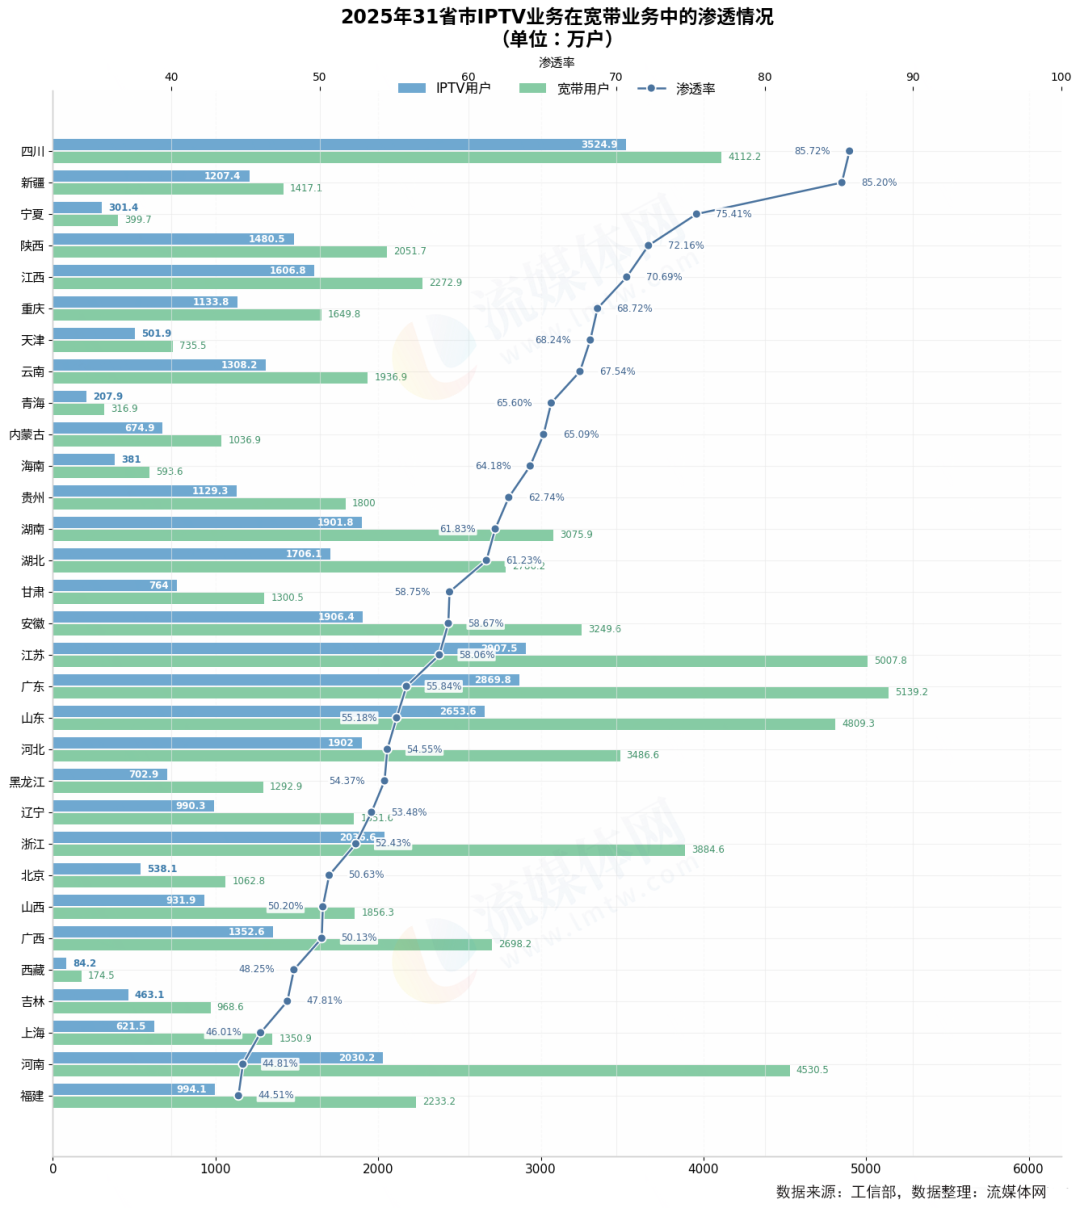
图3
以IPTV用户占宽带接入用户的比重衡量渗透率,2025年全国平均水平约59.08%。渗透率回落与宽带大盘快速扩容同步发生:2025年宽带净增2099.4万户,而IPTV仅净增59.1万户,分母在涨、分子停滞,说明宽带新增用户已不再同步转化为电视用户。IPTV作为宽带附属品的渠道红利已经耗尽。
从图3可以看到,2025年31省市的渗透率呈明显多梯队分化。高渗透梯队(70%以上)共有5省:四川(85.72%)、新疆(85.20%)、宁夏(75.41%)、陕西(72.16%)、江西(70.69%),西部省份占据主导;中渗透梯队(60%~70%)包括重庆、天津、云南、青海、内蒙古、海南、湖南、湖北;低渗透梯队(50%以下)则有西藏(48.25%)、吉林(47.81%)、上海(46.01%)、河南(44.81%)、福建(44.51%)。
流媒体网认为,渗透率跌破60%不是一个单纯的消极信号,它意味着IPTV的用户结构与宽带用户结构开始出现错位,新增的宽带用户中,越来越多是租房青年、单身家庭、小微商户等弱大屏需求群体。拆析这种错位很重要,因为它可能会影响IPTV接下来的产品设计、内容编排与增值服务方向。
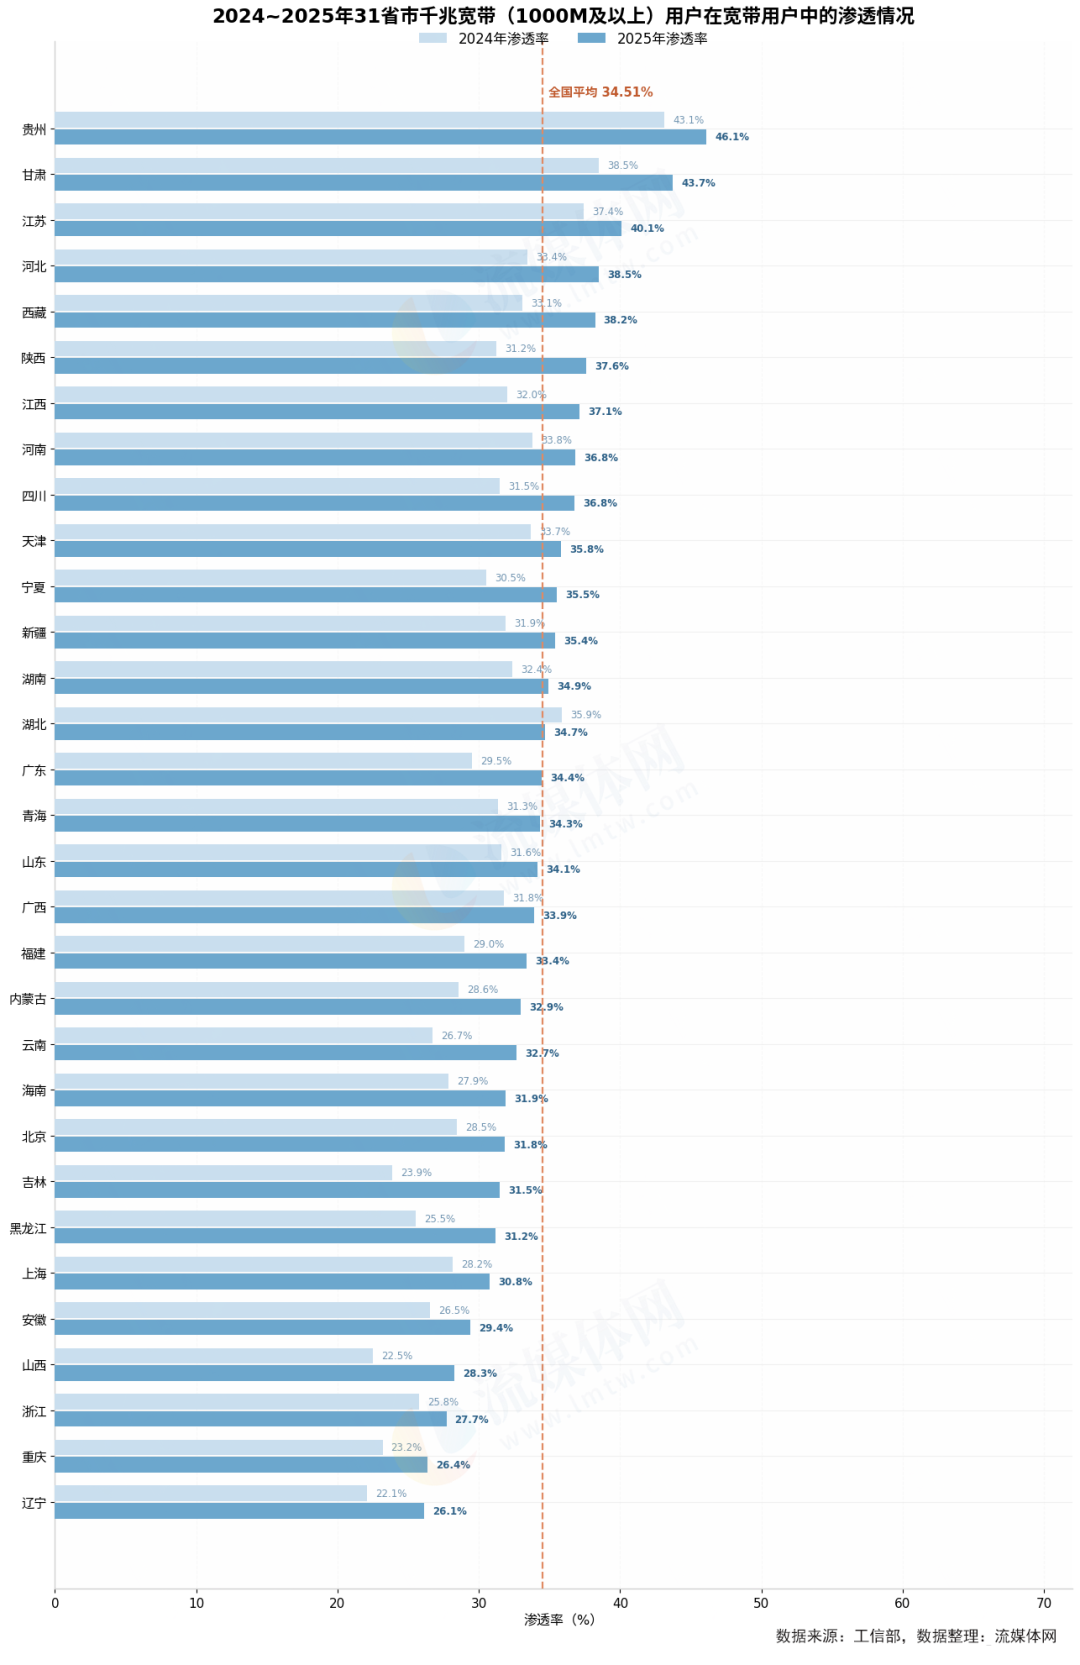
图4
用户规模触顶之后,IPTV在向智慧服务转型升级的路上需要依靠一个外部变量:网络。而现在承载IPTV的宽带网络,正在以远超IPTV本身的速度发展。
从图4可以看到,2025年全国1000M及以上速率宽带用户达23839.3万户,在宽带用户中的渗透率为34.51%,较2024年的约30.9%提升近3.7个百分点。这一年,千兆用户净增3156.8万户,而100M~1000M档用户减少857.4万户,宽带网络正在集体向千兆跃迁。
流媒体网认为,这一结构变化对IPTV的意义是深远的。
其一,网络能力的溢出将重新定义大屏体验:FTTH/O用户已达65925.4万户、占宽带用户的95.4%,光纤到户的普遍实现,使4K/8K超高清、多视角直播、云游戏、云渲染等大带宽应用具备了规模化落地的物理条件,IPTV大屏是这些应用最自然的分发屏幕。
其二,千兆与FTTR(光纤到房间)的推进,正在让家庭从过去的一根网线升级为一张光网,IPTV有机会从单点播放设备进化为智慧家庭的控制入口,与安防、照明、家电、健康监测等场景联动,这其实也是三大运营商智慧家庭战略的核心叙事。
其三,从分省看,千兆渗透率领先且IPTV渗透率同样较高的省份(如四川、陕西、江西),具备“高渗透用户×高带宽网络”的双重基础,最适合率先试点大屏增值服务变现。
千兆快速渗透为IPTV的第二增长曲线提供了更多的可能性,网络已经把梯子搭好,能不能爬上去,取决于内容与运营。
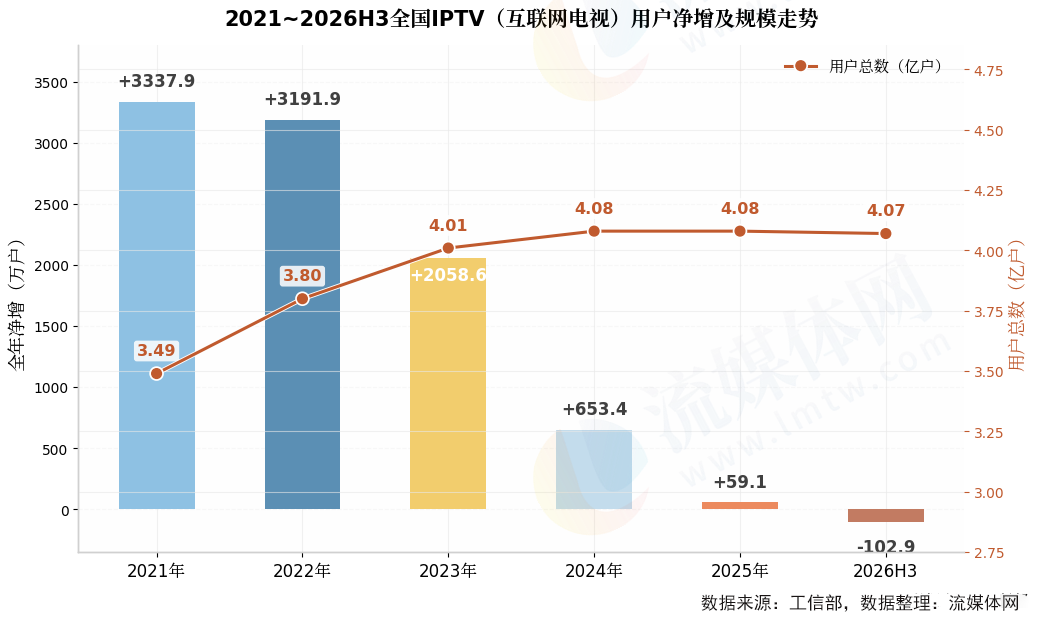
图5
从图5拉长周期看,IPTV净增呈逐年下滑态势,用户总数在4.08亿户附近进入平台期。综合2025年数据与当下的产业环境(全国电视日均开机率从2016年的70%跌至30.2%,50岁以上人群贡献七成收视时长,年轻人日均看电视不足10分钟),流媒体网认为以下几点判断值得行业参考:
一、做透“一老一少+年轻化”。
3.23亿老年人以电视为第一娱乐与信息终端,4-14岁儿童贡献14%的收视时长,“一老一小”和育儿家庭、下沉市场构成最稳定的收视层,适老化(一个遥控器看电视)与适儿化(护眼、内容分级、家长管控)不是边缘功能。同时,也要吸引年轻用户回归,通过高刷、低延迟、游戏模式等向年轻家庭渗透。
二、活跃率、开机率、留存率成为核心运营指标。
负增长省份从6个扩大到11个,山东、福建等东部大省出现超常规下滑,叠加视听行业多元竞争的大背景,IPTV的流失不是周期性波动,而是结构性迁移。行业需要建立以活跃率、开机率、留存率为核心的运营指标体系,把沉默用户唤醒。
三、千兆地基之上,价值经营的窗口正在打开。
双千兆网络正在重塑家庭数字生活入口。对IPTV而言,机遇在于多重升级:从高清内容到超高清与沉浸视听,从单向直播到AI赋能的互动服务(智能语音、内容推荐、AI生成),从看电视到用电视(智慧家庭、政企应用、本地生活服务)。下一步的增长逻辑将是让已有的每个用户产生更多价值。
短视频拿走了碎片时间,但家庭共聚的场景、大屏的仪式感、主流媒体的可信度,依然是电视独有的生态位。IPTV的下一步,不是去和移动端拼时长,而是开发“家庭第一屏”在本地生活、政务民生、教育健康、养老看护等这些场景价值,重建用户打开电视的理由。
路径上,各省没有一剂万能药,但会有一些共性动作。例如,把沉睡用户唤醒,用活跃率重新定义用户;把千兆带宽变成可感知的服务,而不是停留在测速数字;把省网的本地化运营做成护城河,而不是千篇一律的栏目堆叠。
规模时代的终章,未必就是衰落的开端。
从抢用户,到经营用户;从看电视,到用电视;从管道里的附属品,到智慧家庭的入口……前文拆解的IPTV五年数据可能画出了一个时代的句号,而下一个五年的故事,才刚刚写下标题。
推荐阅读
经典栏目
精彩专题
关注我们
大视频行业颇具影响力的行业社群平台,重要新闻、热点观察、深度评论分析,推动电视行业与各行各业的连接。
集合电视台、网络视听、潮科技等各种好玩信息。
专注于报道广电行业新鲜5G资讯,致力于成为广电行业有权威、有深度的5G自媒体平台。
UHD、4K、8K的最新资讯和最深入的分析,都在这里。
视频产业的专业圈子,人脉、活动、社区,就等你来。
我们只沉淀有深度的信息和数据。
致力于卫星电视信息、卫星通信技术、天地一体网络应用案例、以及广电、通信等产业的市场动态、政策法规和技术资讯的传播。




 关于我们
 诚聘英才
 商务合作
 中广圈子
 意见反馈
 关注我们