440亿,芒果超媒,上半年净利掉 73.58%,却在 10 月拿了三个涨停
从一家电视购物公司,到 A 股唯一国有控股视频平台;它用八年讲通了"内容—平台—电商"的故事,然后把赌注换成了 AI。
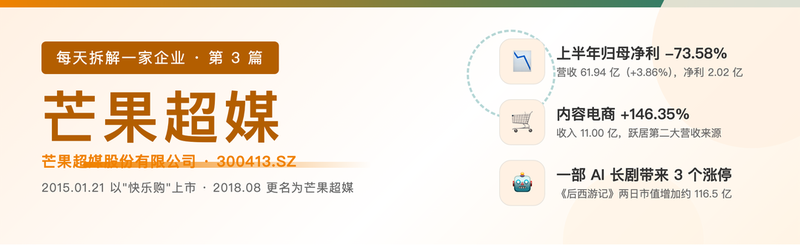
2026 年 8 月 31 日上午,芒果超媒开盘 16 分钟封上涨停。
让它涨停的不是一份财报,也不是一纸政策,而是一部当天开播的电视剧——《后西游记》。两个交易日,公司市值多了约 116.5 亿元(据《中国企业家》报道)。
这句话需要放在另一个数字旁边读才成立:就在一个星期前,这家公司交出了一份营收涨 3.86%、归母净利润跌 73.58% 的半年报。
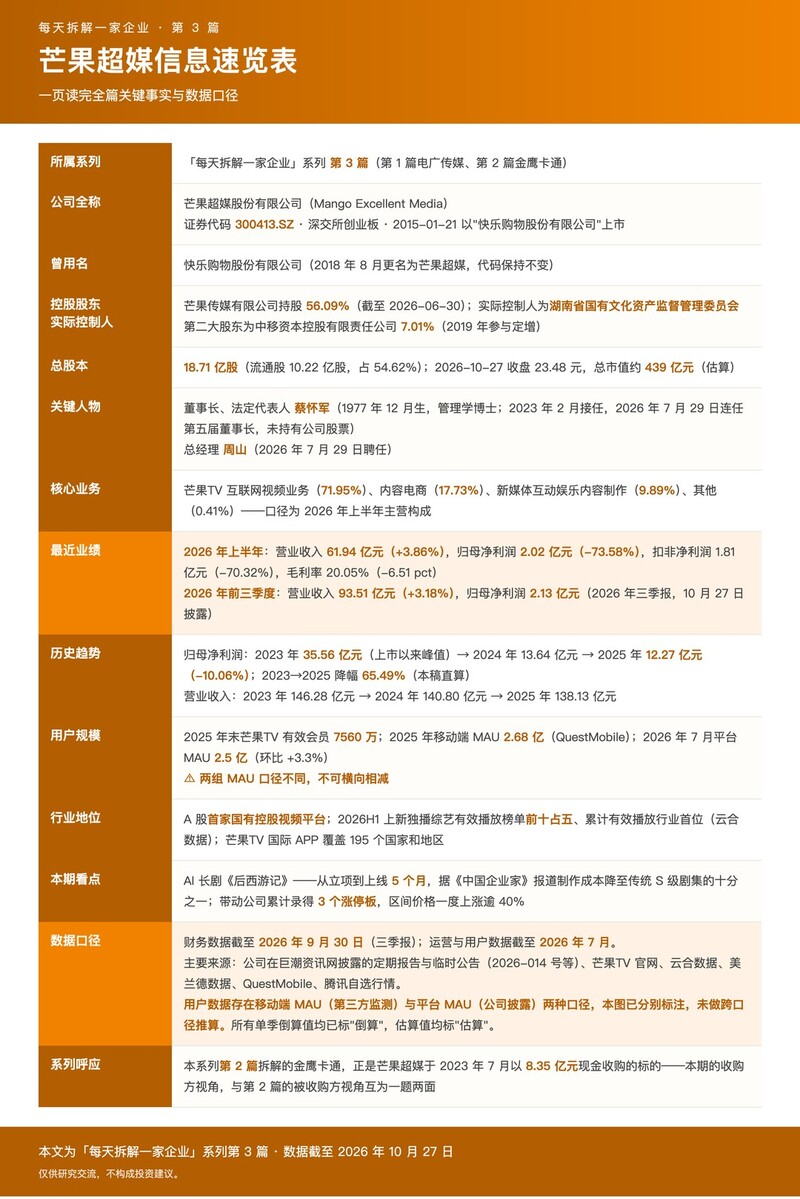
营收 61.94 亿元,同比增长 3.86%;归母净利润 2.02 亿元,同比下滑 73.58%;扣非净利润 1.81 亿元,同比下滑 70.32%(2026 年半年度报告)。更细一层看:营业利润只有 3015.31 万元,而上年同期是 5.69 亿元,降幅 94.7%。
同一家公司,同一个报告期:赚钱的能力在塌,讲的故事在涨。
如果把时间轴拉长,这条下滑线更清楚:2023 年,它一年赚 35.56 亿元,是上市以来的利润顶点;到 2025 年,全年归母净利润只剩 12.27 亿元,两年少了 65.49%(本稿按年报数据直算)。而 2026 年前三季度,累计归母净利润 2.13 亿元(2026 年三季报,10 月 27 日披露)。
那么问题来了:这家公司手里到底握着什么,能让市场在利润只剩零头的时候,还愿意为它一次性加 116 亿?答案藏在它的出身里,藏在它四次改换的收入结构里,也藏在它今年把筹码全部推向的那件事里。
【壹】2015:一家卖锅具的电视购物公司,敲开了深交所的门
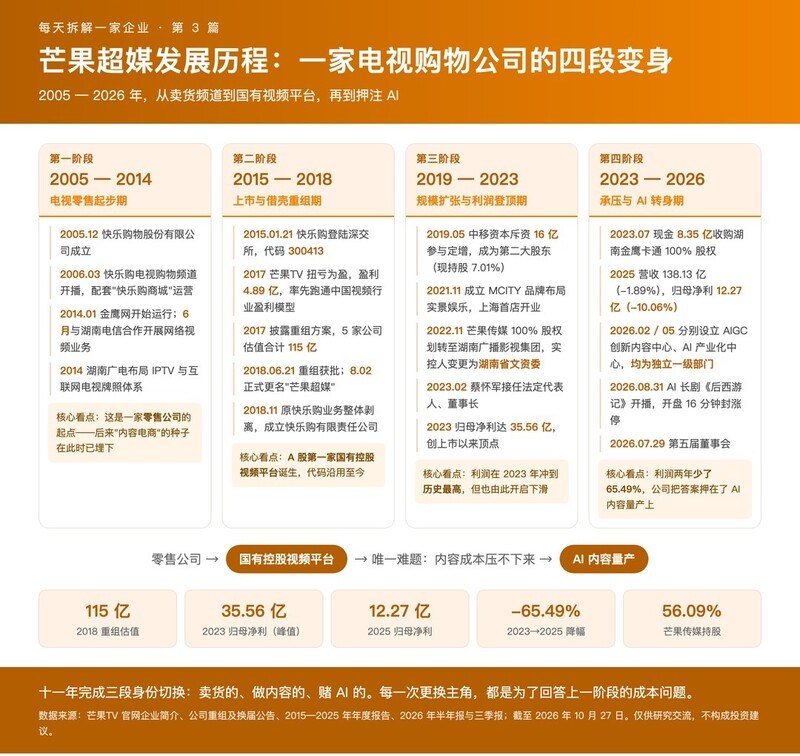
今天的芒果超媒,在 2018 年 8 月之前叫另一个名字——快乐购物股份有限公司。
2005 年 12 月,快乐购物股份有限公司在长沙成立(据公开资料)。半年后,2006 年 3 月,它运营的"快乐购"电视购物频道正式开播——在那个电商还不发达的年代,这是一门靠电视卖货、靠物流送货的生意。
2015 年 1 月 21 日,快乐购在深交所挂牌上市,股票代码 300413(据公开报道,发行价 9.06 元,首日开盘 13.05 元)。
它的起点,是一家零售公司。
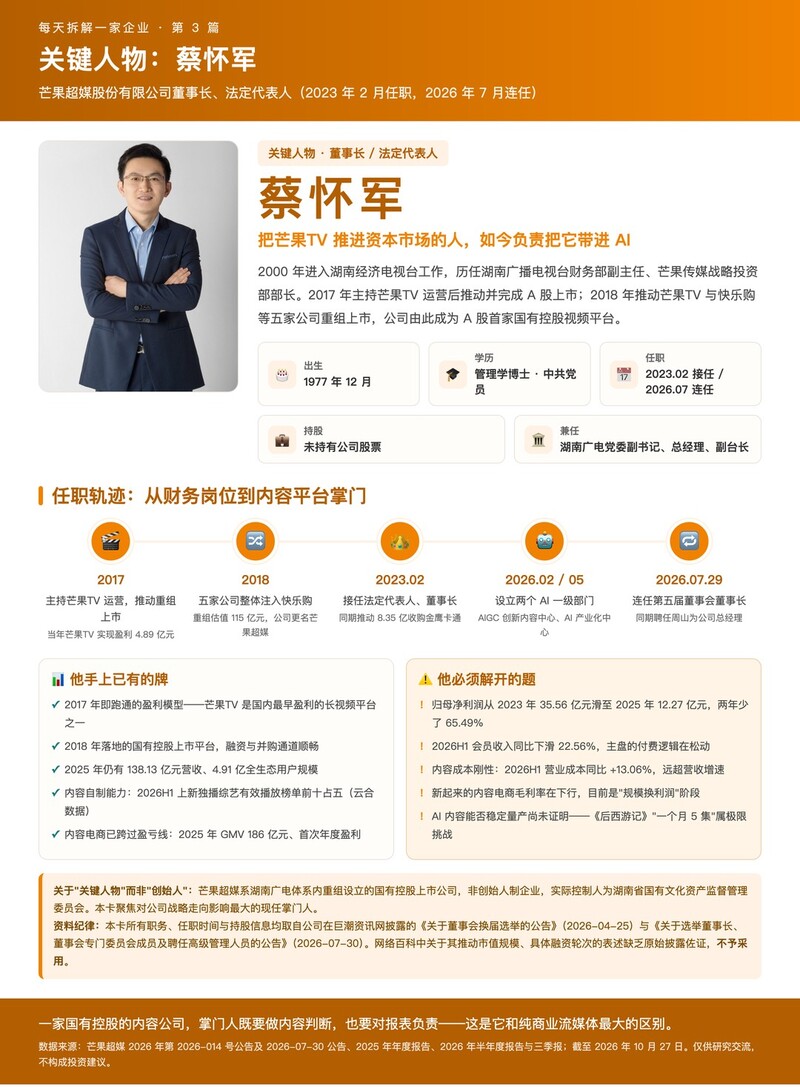
而另一边,湖南广电的互联网野心在同期悄悄生长。2014 年 1 月金鹰网开始运行,同年 6 月与湖南电信合作开展网络视频业务(芒果TV 官网企业简介)——这就是芒果TV 的前身。到 2017 年,芒果TV 实现盈利 4.89 亿元(芒果TV 官网口径),率先在中国视频行业跑通了盈利模型。
一边是一家长得慢的上市公司壳,一边是一家长得快、但需要资本弹药的内容平台。把它们装到一起,是顺理成章的一件事。
2017 年,快乐购披露重组方案:拟以发行股份方式收购湖南广电旗下的快乐阳光、芒果互娱、芒果影视、芒果娱乐、天娱传媒 5 家公司全部股权,估值合计 115 亿元。
2018 年 6 月 21 日,重组方案获批通过;同年 8 月 2 日,公司正式更名为"芒果超媒股份有限公司",证券简称变更,代码 300413 保持不变。
那一刻,A 股第一家国有控股的视频平台诞生了。
这里有一个容易被忽略的细节:芒果TV 注入的是一家原本做电视购物的上市公司,而"快乐购"这块老业务并没有被扔掉——2018 年 11 月,原快乐购的资产、人员、业务被整体剥离,成立快乐购有限责任公司继续运营。
八年后回头看,这个"没扔掉的动作"意义不小:它让这家公司天然带着零售基因,为后来第四块业务——内容电商——埋下了伏笔。一门正确的生意做对了第一步,接下来要回答的问题变成:视频平台的钱,到底从哪来?
【贰】四块业务:一块在收缩,一块在狂奔
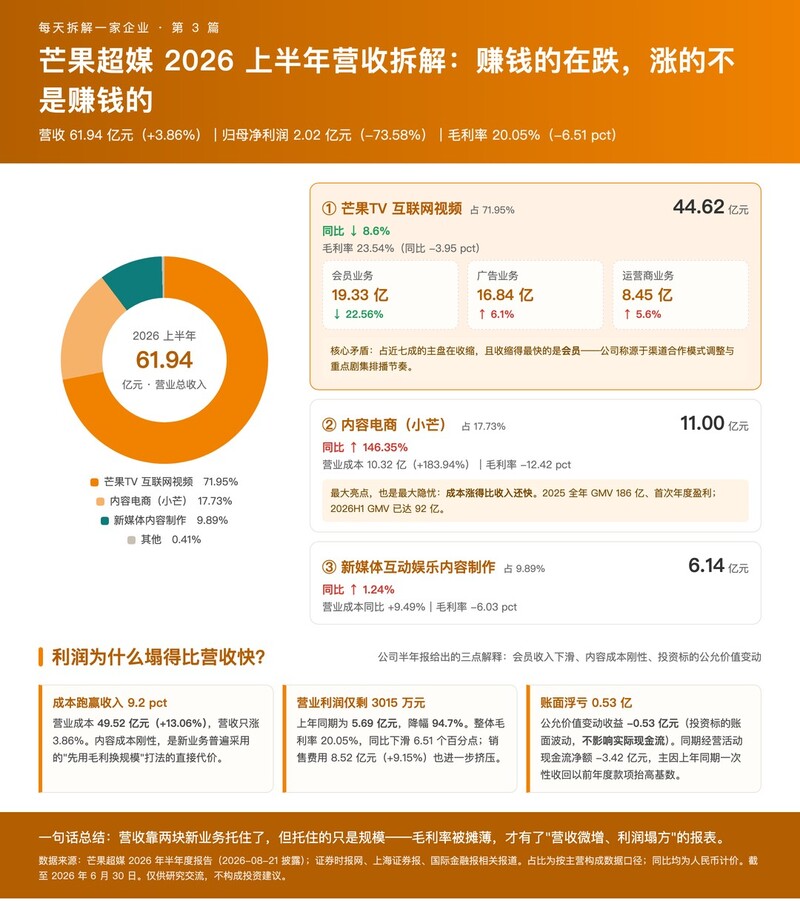
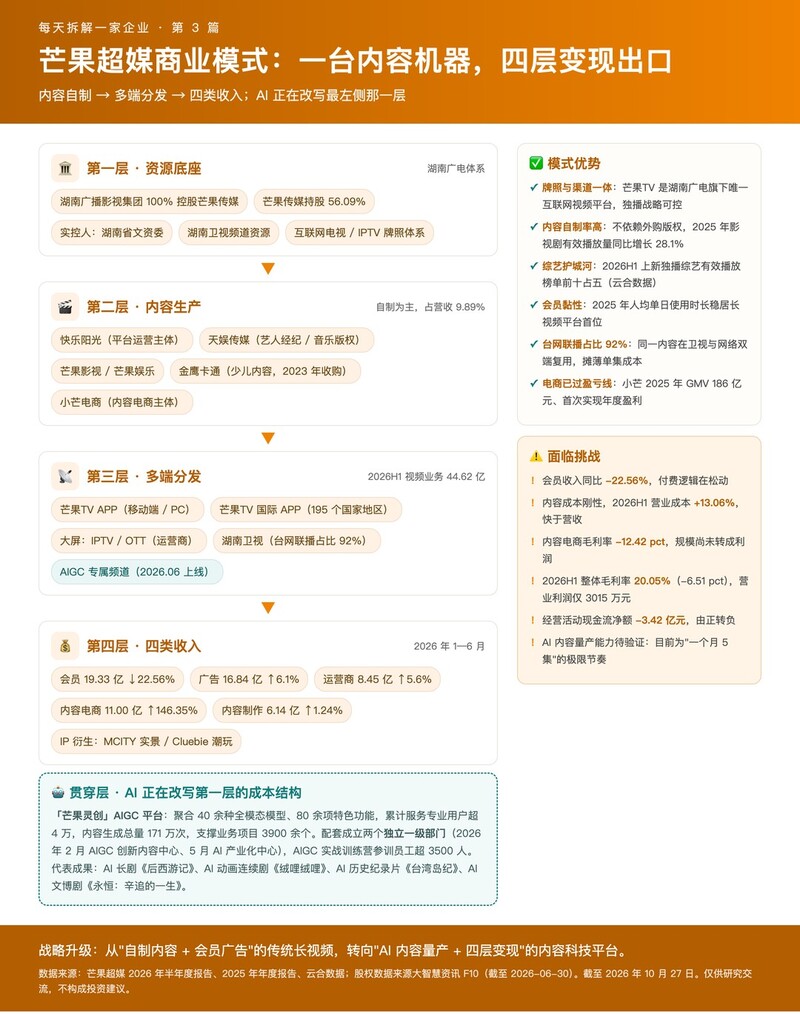
到 2026 年上半年,芒果超媒的收入由四块拼成。
(1)芒果TV 互联网视频业务——44.62 亿元,占 71.95%,同比 -8.6%。这是绝对的主盘,也是唯一在下滑的板块。它内部再拆三块:会员业务 19.33 亿,同比 -22.56%(上年同期 24.96 亿);广告业务 16.84 亿,同比 +6.1%;运营商业务 8.45 亿,同比 +5.6%(2026 年半年度报告)。
会员是跌得最狠的一根。公司在半年报里给的原因是"部分渠道端合作模式调整及重点影视剧排播节奏影响"——翻译成白话:一部分原来能带来会员收入的渠道合作变了,加上重点剧集的排播没踩准节奏。
值得对照的是用户侧:2025 年末,芒果TV 有效会员规模为 7560 万(2025 年年度报告);2025 年移动端 MAU 为 2.68 亿(QuestMobile 数据,年报引用)。需要说明的是,2026 年 6 月芒果TV 平台 MAU 为 2.43 亿、7 月为 2.5 亿,与前述 2.68 亿并非同一口径——不应据此直接相减得出"MAU 掉了 2500 万"的结论,严谨的做法是看同口径内部趋势。
(2)内容电商(小芒)——11.00 亿元,占 17.73%,同比 +146.35%。这是上半年最大的亮点,也是最大的隐忧。收入接近翻了 1.5 倍,一跃成为公司第二大营收来源。但同期它的营业成本达到 10.32 亿元,同比增幅 183.94%——成本涨得比收入还快,结果就是毛利率下降 12.42 个百分点(国际金融报援引半年报数据)。换句话说:这块业务把规模做起来了,但暂时还没把钱留下。背景是:2025 年全年,小芒电商 GMV 达 186 亿元,并首次实现年度盈利;而 2026 年上半年 GMV 已到 92 亿元,营收同比增长 47%。
(3)新媒体互动娱乐内容制作——6.14 亿元,占 9.89%,同比 +1.24%。微增,但同样承压:营业成本同比 +9.49%,毛利率下降 6.03 个百分点。这块是它的"内容产能"——做剧、做综艺、做艺人经纪(天娱传媒)与音乐版权。另有其他业务 0.2591 亿元,占 0.41%。
拼起来看,2026 上半年的图景是这样的:主盘(视频)掉了 8.6%,但两块新业务把它托住了,最终总营收还能微增 3.86%。问题出在利润端——营业成本同比 +13.06%,远高于营收的 +3.86%;销售费用 8.52 亿元,同比 +9.15%。营收只涨了这么点,成本和费用却涨得多,毛利率被压到 20.05%(-6.51 个百分点)。再加上第三项:公允价值变动收益为 -0.53 亿元(公司持有的投资标的账面波动)。
于是就有了那句总结:营收微增,利润塌方。那么,值得托付未来的那块业务到底在哪儿?答案在上半年 2647 部微短剧里。
【叁】真正的转型信号,藏在两个方向相反的数字里
如果只看总账,容易得出"这家公司在衰退"的结论。但把 2647 这个数字放进来,图景就变了。
2026 年上半年,"大芒计划"累计上线微短剧 2647 部,同比增长 124.51%;短剧频道日均 DAU 同比增长 104%(公司半年报数据)。其中《在你眉梢种红豆》刷新了近两年芒果TV 微短剧的播放量、会员收入和人均观看时长三项纪录。与之对照:会员收入 -22.56%。
这一升一降,指向同一件事——用户的付费意愿正在从"为长内容包月",转向"为短内容即时付费"。这不是芒果一家的问题,而是整个长视频行业 2026 年共同的命题。
芒果的应对动作很密集:微短剧——2026 年计划上线微短剧万部、精品短剧超 200 部(管理层口径);剧集——储备剧集 80 部,体量为 2025 年全年上新量的 3 倍;2026H1 累计上新 14 部长剧,台网联播占比 92%,同比提升 23 个百分点;综艺——2026 春夏招商大会发布 190+ 剧综片单,《歌手 2026》《乘风 2026》两大王牌 IP 采用"对打式直播";云合数据显示,2026H1 上新独播综艺有效播放榜单前十占五;出海——芒果TV 国际 APP 累计下载量 3.08 亿,覆盖全球 195 个国家和地区,海外社媒矩阵建成 219 个账号,订阅用户超 3523 万。
还有一个动作值得拎出来:2023 年 7 月,芒果超媒以 8.35 亿元现金收购湖南金鹰卡通传媒有限公司 100% 股权——把中国第一家上星动画专业频道装进了上市公司。这正是本系列第 2 篇拆解的那家公司。当时那笔交易配了三年业绩承诺,完成率分别是 102.79%、102.44%、102.49%(详见第 2 篇数据底稿)。从收购方视角看这笔生意,它是芒果在少儿内容赛道埋的一颗子;而从今天回看,这颗子已经长成了新的故事:2026 年上半年,金鹰卡通以 AIGC 动漫生产为突破口,夯实"少儿综艺 + 动漫"双轮驱动。
但所有招式都指向同一个瓶颈:内容是刚性成本。多做一部剧,就多一笔钱;多做多少短剧,照样要人、要算力、要周期。2026 年上半年营业成本同比涨了 13.06%,就是这条规律的账单。有没有办法让内容成本不再随产能线性增长?这是芒果今年把全部筹码推向 AI 的真实动因。
【肆】2026 年,它在一部剧上下了整个公司的注
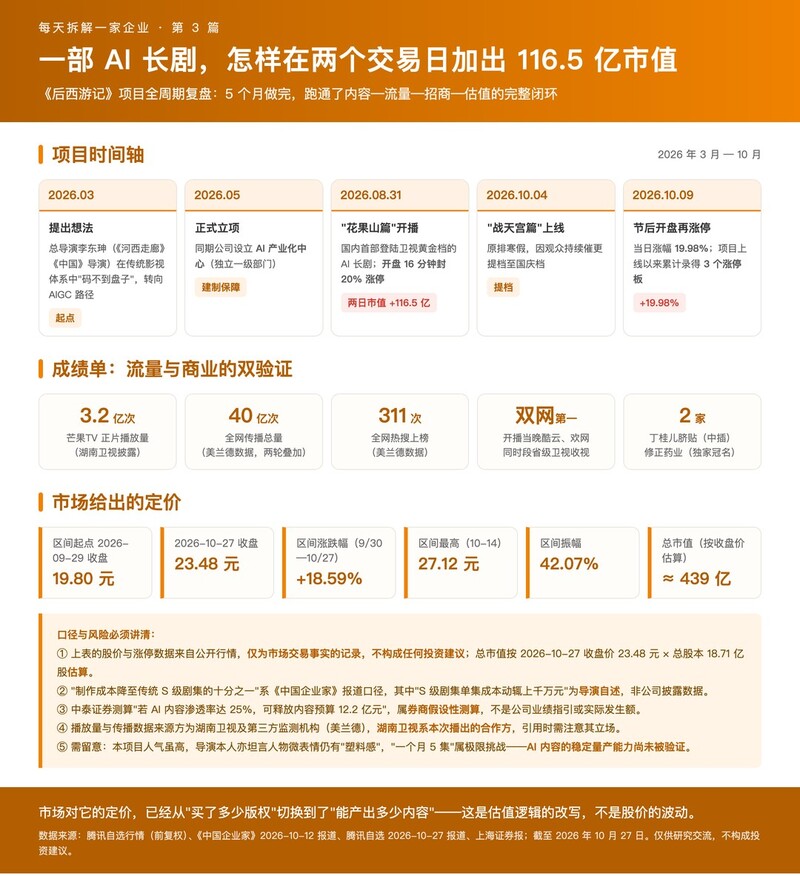
芒果的 AI 布局,在 2026 年有两条清晰的时间线。组织层面:2026 年 2 月设立 AIGC 创新内容中心,5 月设立 AI 产业化中心——注意这两个定语:均为独立一级部门(公司半年报披露)。这意味着 AI 不再是技术支撑角色,而是平行于节目、技术部门的核心建制。产品层面:3 月提出想法,5 月立项,8 月 31 日上线。从零到播出,五个月。
这部剧叫《后西游记》,是国内首部登陆卫视黄金档的 AI 长剧。它的总导演是李东珅——做《河西走廊》《中国》的那位纪录片导演。据《中国企业家》报道,在传统影视工业里,他想拍剧集"码不到盘子",平台 S 级剧集单集成本动辄上千万元。AIGC 给了他一条没人走过的路。
结果如何?开播当晚拿下酷云、欢网同时段省级卫视双网第一(湖南卫视披露);芒果TV 正片播放量超 3.2 亿次(湖南卫视披露);两轮播出叠加,全网传播总量超 40 亿次,全网热搜上榜 311 次(美兰德数据);商业上落地了丁桂儿脐贴中插广告、拿到了修正药业独家冠名。
资本市场的反应最直接:8 月 31 日"花果山篇"开播当天开盘 16 分钟封 20% 涨停,两个交易日市值增加约 116.5 亿元;10 月 4 日"战天宫篇"提档上线;10 月 9 日节后开盘再度涨停,当日涨幅 19.98%。据腾讯自选报道,项目上线以来公司累计录得 3 个涨停板。区间看,2026 年 9 月 30 日至 10 月 27 日,股价从 21.00 元涨至 23.48 元,区间涨幅 18.59%,最高触及 10 月 14 日的 27.12 元。
为什么市场愿意给这么高的溢价?因为它测的不只是一部剧能不能看,而是内容成本这条曲线能不能被掰弯。据《中国企业家》报道,《后西游记》的制作成本降至传统 S 级剧集的十分之一。中泰证券测算显示,中性情况下若 AI 内容渗透率达 25%,公司可释放内容预算 12.2 亿元(此为券商假设性测算,非公司披露,仅作行业背景参考)。对照 2026 年上半年 61.94 亿元营收背后那 49.52 亿元营业成本——如果 AI 真能把这块成本压下来一截,利润表的样子会完全不同。所以这不是一次"蹭热点",而是一次针对利润表结构的定点解题。
但故事还有另一面:总导演自己坦言,人物微表情仍有"塑料感";第二篇章原排在寒假,是因观众持续催更才提档国庆;"一个月 5 集,是非常极限的挑战"(导演自述)。AI 长剧跑通了商业闭环,但离稳定量产还有距离。那么,三季报到底有没有给出"拐点"的答案?
【伍】10 月 27 日:一份带着拐点信号的三季报
2026 年 10 月 27 日——也就是本文发布的当天——芒果超媒披露了 2026 年三季度报告。
前三季度:营业收入 93.51 亿元,同比增长 3.18%;归母净利润 2.13 亿元。利润端的压力仍在,公司对前三季度利润下滑的解释与半年报一致:一是内容成本保持刚性,但受限于部分渠道端合作模式调整及重点影视剧排播节奏,会员收入同比下降,影响毛利率;二是投资标的公允价值变动;三是宣传费用、研发费用、减值损失等其他变动。
但值得注意的是第三季度出现了拐点信号(据当日媒体报道):第三季度归母净利环比增长近 4 倍,毛利率环比提升 5.45%。按披露数据倒算验证:Q3 归母净利约 0.11 亿元(2.13 − 2.02),Q2 约 0.03 亿元(2.02 − 1.99),环比增幅约 3.7 倍,与"近 4 倍"的口径一致。需要提醒的是,这两个季度绝对值都很低,低基数上的环比放大,其信号意义需要后续报告期继续验证。
与此同时,AI 侧的排播在加速:推出"芒果灵创剧场",把 AIGC 从单点试水推向厂牌化矩阵供给,已上线全 AIGC 长篇历史纪录片《台湾岛纪》、AIGC 文博剧《永恒:辛追的一生》、长征题材 AIGC 微短剧《永不掉队》等;AI 院线电影已完成内部立项,5 位原生 AI 艺人官宣出道,首部 AI 仿真人剧《了不起啊朋友》正式上线;近期一次性释放 28 部作品片单,AIGC 规划覆盖经典 IP 焕新、精品女频中长剧、少儿动画三大品类。
技术底座方面,"芒果灵创"AIGC 平台聚合了 40 余种全模态模型与 80 余项特色功能,累计服务专业用户超 4 万,内容生成总量 171 万次,支撑业务项目 3900 余个;配套的 AIGC 实战训练营参训员工超 3500 人(管理层口径)。平台层面也保持着几条硬指标:2026 年 7 月芒果TV 月活用户数达 2.5 亿,环比上涨 3.3%。
摆在它面前的题其实很清楚:内容成本是刚性的,会员收入的下滑趋势尚未止住,新起来的内容电商还在"用毛利换规模"的阶段。AI 是目前唯一被验证能同时对成本、产能、股价三个变量产生影响的杠杆——但它的产能能不能从"每月 5 集"走向稳定供给,还需要时间证明。而市场,已经先给出了自己的定价。
【结语】
回望这十一年(2015 年上市至今),芒果超媒做对了两件事,也承受了两件代价。
做对的:在所有人都不看好电视台做互联网的时候,把芒果TV 做成中国第一个盈利的长视频平台(2017 年盈利 4.89 亿元);在长视频最风光的时候,把优质内容资产一次性装进上市公司(2018 年估值 115 亿元的重组),拿到了 A 股唯一的国有控股视频平台身份。
代价:内容这门生意的成本曲线很难下降——2023 年它能赚 35.56 亿元,2025 年只剩 12.27 亿元,两年少了 65.49%(本稿直算);2026 年上半年利润更是塌了 73.58%。
真正的分水岭,不在于它还能拍出多少部剧,而在于AI 能不能把内容生产从"线性成本"改造成"边际递减成本"。八年前它靠"把内容资产装进资本市场"完成了一次跃迁;这一次,它要验证的是另一个命题:当一台 AI 能稳定输出达到播出标准的内容时,一家内容公司的估值逻辑会从"买了多少版权",重写为"能产出多少内容"。《后西游记》证明了这条路走得通。接下来要看的,是它能不能跑成常态。
而这个问题,同样摆在本系列第 1 篇的电广传媒面前——那家公司也是把"确定性"押在了另一类资产上。区别在于:一个押的是内容产能,一个押的是财务投资。
你怎么看芒果超媒的这次转身?
一边是利润三年掉了六成半,一边是一部 AI 剧带来三个涨停——你觉得市场是在为"AI 内容量产"提前定价,还是又一次把故事当成了业绩?评论区聊聊。也欢迎点个"在看",下一篇我们继续拆。
推荐阅读
经典栏目
精彩专题
关注我们
大视频行业颇具影响力的行业社群平台,重要新闻、热点观察、深度评论分析,推动电视行业与各行各业的连接。
集合电视台、网络视听、潮科技等各种好玩信息。
专注于报道广电行业新鲜5G资讯,致力于成为广电行业有权威、有深度的5G自媒体平台。
UHD、4K、8K的最新资讯和最深入的分析,都在这里。
视频产业的专业圈子,人脉、活动、社区,就等你来。
我们只沉淀有深度的信息和数据。
致力于卫星电视信息、卫星通信技术、天地一体网络应用案例、以及广电、通信等产业的市场动态、政策法规和技术资讯的传播。




 关于我们
 诚聘英才
 商务合作
 中广圈子
 意见反馈
 关注我们