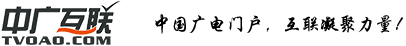
10月23日,国家广播电视总局发布一则通告。正文不过数百字,真正的分量落在那张表上:125行,一行一部作品。
第一行是32集的电视剧,最后一行是1集的网络故事片。两行之间,是2026年7月至9月全国获得发行许可的国产电视剧与网络剧——共125部、1652集。其中电视剧32部911集,网络剧93部741集。
这是今年第一次,电视剧与网络剧被放进同一则发行许可的通告中。上半年,总局分别发布国产电视剧、国产网络剧片发行许可情况通告;到了三季度,通告正式定名为《国家广播电视总局办公厅关于2026年第三季度全国国产电视剧(网络剧)发行许可情况的通告》,附件名是《2026年7-9月全国国产电视剧(网络剧)发行许可情况》,表中清晰列出电视剧、网络剧、网络电影、网络故事片四个类型。
分析指,从分别发布到统一呈现,变化不只在通告形式。这或许意味着电视剧、网络剧、网络电影、网络故事片从立项到播出,已实现归口管理。此举既体现了主管部门对全链条治理的系统谋划,也回应了产业发展的现实需要,为创作与市场提供了更加顺畅、统一的通道。
具体到电视剧。32部911集,是今年三个季度中数量最多的一季(一季度28部814集,二季度21部595集)。与2025年同期21部658集相比,部数增加11部,增幅达52.4%。累计前三季度,电视剧发行许可共81部,高于2025年、2024年同期水平,较2025年同期增长12.5%。备案端同步回暖:前三季度常规剧集备案430部,同比增长13.76%。
数量的回升,意味着国产电视剧的成片供给正在恢复。结合备案端数据观察,行业生产活动持续呈现回暖态势。
回暖之中,单部体量更趋紧凑。32部中,40集的有4部,不足30集的有14部,最短仅8集。唯一超过40集的是《兰香如故》(47集)。47集与8集同列一表,恰恰说明篇幅服务于故事:有话则长、无话则短。长短服从创作规律本身。
“国剧传播”公众号还了解到,常规剧集、中剧、短剧集、网络故事片之间,只要主要人物与主要情节不变,在备案和发证阶段均可按程序办理变更。
题材结构同样稳健。现实题材20部,占62.5%;历史题材10部,占31.25%;重大题材2部58集。今年三个季度,现实题材占比依次为60.7%、76.2%、62.5%,始终稳定在六成以上。以现实题材为主干、各类题材协调发展的格局,已经相对稳固。
再看网络电影与网络故事片。两者合计59部,占全部作品的47.2%,几近半壁江山;集数却仅67集,占总集数的4.1%。电视剧则相反:部数约占四分之一,集数却过半。这一对比清晰呈现了不同产品的产业分工——一类提供连续陪伴的长篇叙事,一类提供一次看完的短体量内容,二者共同构成行业丰富多元的内容供给。
据统计,网络故事片是增势最猛的品类。前三季度备案公示825部,同比增长38.66%,近三个月每月均在百部以上。政策引导与AI技术发展,成为重要推动力量。主管部门因势利导、主动作为,为新技术赋能创作提供了空间;行业则敏锐捕捉机遇,快速形成新的业务形态。
中剧增长也是亮点:月备案量从年初最低的14部,上升至9月的53部;4月以来,连续6个月保持在30部以上。未来数年,以分账为主导的中剧有望成为产业最具活力的内容形态。
“国剧传播”公众号进一步了解到:前三季度,电视剧、网络剧(含网络故事片)备案公示共1746部,同比增长28.4%。这包括了常规剧集430部、中剧299部、短剧集138部、季播剧53部、网络故事片825部,现实题材约占六成。
以上数据充分表明:稳量提质的基调愈加清晰,行业信心持续回暖,产能稳步恢复,形态多元、定位清晰、相互补充的内容格局正在形成。
推荐阅读
经典栏目
精彩专题
关注我们
大视频行业颇具影响力的行业社群平台,重要新闻、热点观察、深度评论分析,推动电视行业与各行各业的连接。
集合电视台、网络视听、潮科技等各种好玩信息。
专注于报道广电行业新鲜5G资讯,致力于成为广电行业有权威、有深度的5G自媒体平台。
UHD、4K、8K的最新资讯和最深入的分析,都在这里。
视频产业的专业圈子,人脉、活动、社区,就等你来。
我们只沉淀有深度的信息和数据。
致力于卫星电视信息、卫星通信技术、天地一体网络应用案例、以及广电、通信等产业的市场动态、政策法规和技术资讯的传播。




 关于我们
 诚聘英才
 商务合作
 中广圈子
 意见反馈
 关注我们