“从春节过后,家里的电视机就没打开过。”
“世界杯期间开了几次,但都不太多。”
“上一次看电视还是为了投屏看电影……”
当下的电视行业,正面临一个尴尬的局面:年轻消费者时常把电视“遗忘”;老年消费者则受困于系统的复杂操作。中国电子视像行业协会的数据统计显示:2016年,全国家庭电视平均开机率有70%,到了2025年,只剩30.2%。10户人家,以前7户天天开,现在只剩3户。
曾经牢牢占据中国家庭客厅C位的电视,正在被越来越多人“请”出家门。
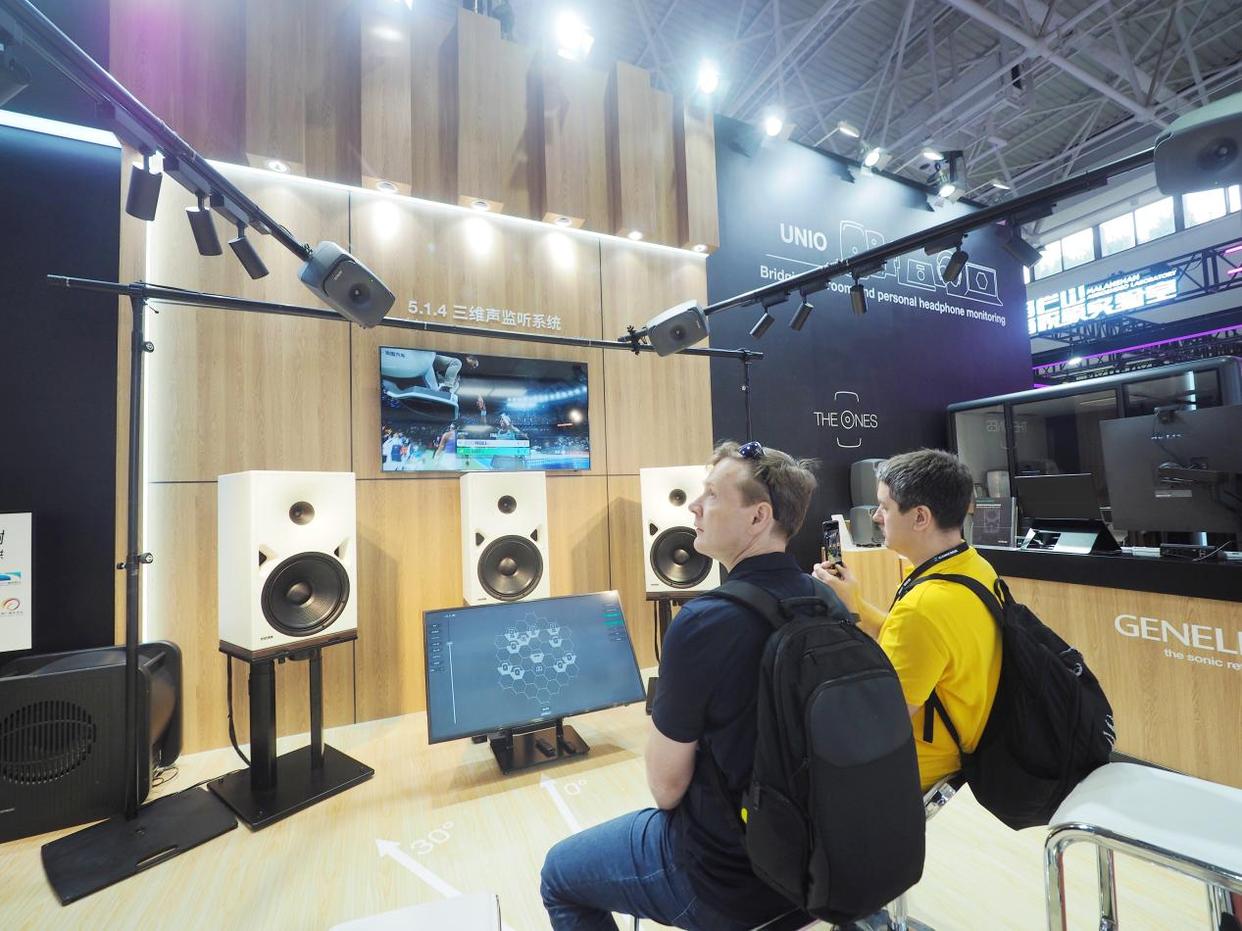
8月22日,北京中国国际展览中心(朝阳馆),观众在第三十三届北京国际广播电影电视展览会上体验5.1.4三维声监听系统。中新社发 杜建坡 摄
近年来,家电消费市场低迷,一台电视用10年,并不是夸张的说法。前不久,网上一则关于“电视都不好卖了”的消息,冲上热搜,再次 引发关注。奥维云网(AVC)数据显示,2016年,中国一年卖出5089万台电视。到了2025年,中国彩电市场零售量仅为2763万台,同比下降10.4%。它不仅跌破了3000万台的心理防线,更是创下了近十年来的最低纪录。
数据显示,今年上半年,中国彩电销量只有1249万台,同比下降9.2%,创下近四年同期低点。存量家庭的电视保有量已经很高,换机周期却越来越长。奥维云网给出的解释是,多数家庭只要电视没有故障,就缺少更换动力。
值得注意的是,尽管整体销量呈现下行趋势,但近两年行业销售额仍有所提升,结构性升级的迹象已经显现。
主流品牌为应对市场趋势变化,加快了冲击高端市场的步伐。2026年上半年,各大品牌均完成了新一代旗舰产品布局,试图以技术差异化来规避价格内卷。
第三方研究机构群智咨询预测,2026年中国Mini LED电视出货规模有望达到1320万台,渗透率将从2025年的27.5%大幅提升至43.8%。
另据奥维云网数据,2026年第一季度,小屏入门级产品份额持续下降,而98英寸及100英寸等大尺寸产品份额全面攀升,渗透速度远超市场预期。超50%的消费者将85英寸以上电视视为“心选大屏”,24.1%的消费者将目标定在100英寸。
艾媒咨询2026年的调研里,问消费者“换电视时最看重什么”。排第一的是新增的智能功能;第二是屏幕尺寸;第三是显示技术升级;第四是现有电视性能不够用;价格优惠排第五。
也就是说,真正推动电视换新的,并不是价格便宜,而是“这电视好像不太行了”和“新技术我想试试”。业内人士指出,电视是被“广告和VIP乱收费干垮的行业”,“手机分流”“体验自毁”和“市场饱和”这三大痛点让消费者逐渐远离。
河南家电协会会长张勇从宏观的角度认为:不是电视不好,而是消费者的注意力被更高效的视频形态替代了,客厅经济从“家庭共识”变成了“兴趣孤岛”。
也就是说,家庭共同注意力被解构了。
过去电视是客厅里唯一的公共屏幕,一家人需要共同决策、共同观看。现在手机、平板、耳机、游戏机把每个人拉进私人算法流。
在体验端,电视也输给了自己制造的“麻烦”。
在智能化的名义下,电视操作变得前所未有的复杂:冗长的开机广告、层层叠叠的系统界面、手机端与电视端互不兼容的会员体系,让直接“打开电视”这一基础操作变得困难。
电视上的“套娃式收费”,更是让消费者怨声载道。买得了电视买不了会员,买了会员看不了体育,看了体育还要单点付费。这种极度割裂的体验,让电视从“解压神器”变成了“增压器”。当消费者发现打开手机刷短视频只需指尖一滑,而打开电视则需要应对重重广告和收费陷阱时,他们自然不愿意为其买单。
奥维云网调研显示,企业营销90%投入在“买谁家电视”,只有10%投入在“为什么买电视、为什么看电视”。
经济学里,交易成本会直接降低交易意愿。电视的开机成本、搜索成本、会员成本、广告时间成本等,加起来让很多人选择放弃。手机和平板提供了更低的交易成本,更个性化的推荐,更碎片化的满足。电视如果不能在体验上提供绝对增量,消费者自然用脚投票。
前不久,罗永浩在微博发了一段话:为了能让老太太看上电视,他先后给家里换了两次电视机,甚至用上了厂商所谓的“长辈模式”,结果老人依然“用不明白”。最终,他只能无奈“降级”——给电视加装了一台传统的IPTV机顶盒。虽然在他看来这套设备体验并不理想,但至少,老人能正常看电视了。一台本该越用越简单的智能电视,最终却把消费者逼回了老路。
自2023年广电总局联合多部门启动治理电视“套娃”收费和操作复杂问题以来,行业已经推出了开机看直播、压减收费包、取消开机广告、简化遥控器等一系列措施。
2026年1月1日起,《智能多媒体终端适老化技术要求》和《智能多媒体终端适老化水平评价方法》两项国家标准也正式实施。一些电视品牌也在尝试做“减法”——无开机广告、2秒开机、一键直达频道。
近期,广电总局联合工业和信息化部落地全国统一一体化电视技术标准,传统外置机顶盒全面软件化、内置化,沿用近20年的电视收视硬件模式迎来彻底革新。
全新一体化电视将配套统一通用遥控器,实现一键开机、一键直达直播,无须切换信号源、无须多层菜单跳转,一台电视即可全覆盖直播、点播、时移回看等全品类电视业务,彻底解决传统收视模式的各类痛点。
但需要注意的是,相关政策推动的是“去机顶盒”,主要聚焦于硬件问题。这或许能让消费者更容易打开电视看内容,但这并不能阻止电视厂商、运营商、视频平台在后续界面中加广告。
说到底,电视机要向消费者呈现多少的广告内容,并不是由硬件厂商说了算,而是由整个电视产业结构推动的。电视厂商想卖硬件赚钱,运营商想收收视费,播控平台想拿分成,内容方想卖会员,渠道服务商想赚广告费,每一个环节都不想放弃自己的蛋糕。据奥维互娱广告数据,2025年中国OTT(智能电视)广告市场规模约190亿元,其中,开机广告占30%以上,约为57亿元。
对消费者来说,电视并没有“死”,而是需要被重新定义,以此证明电视不再是一个必须存在的“客厅标配”,而是一个能为用户带来多种不同体验的载体或平台。更重要的是,在这种变化过程中,电视产品需要改变的不仅是更大、更清晰,还有更智能、更懂用户,以及打开就能看得更简单。
电视行业要留住用户,该思考的不是逼用户回到“旧角色”,而是如何把“新角色”做到极致,让用户愿意为跨平台的优质内容停留,并为之付费。
推荐阅读
经典栏目
精彩专题
关注我们
大视频行业颇具影响力的行业社群平台,重要新闻、热点观察、深度评论分析,推动电视行业与各行各业的连接。
集合电视台、网络视听、潮科技等各种好玩信息。
专注于报道广电行业新鲜5G资讯,致力于成为广电行业有权威、有深度的5G自媒体平台。
UHD、4K、8K的最新资讯和最深入的分析,都在这里。
视频产业的专业圈子,人脉、活动、社区,就等你来。
我们只沉淀有深度的信息和数据。
致力于卫星电视信息、卫星通信技术、天地一体网络应用案例、以及广电、通信等产业的市场动态、政策法规和技术资讯的传播。




 关于我们
 诚聘英才
 商务合作
 中广圈子
 意见反馈
 关注我们